
Qué es el factoring y cómo usarlo para financiar tu negocio


Contenido de esta publicación
- ¿Cómo funciona exactamente el factoring para financiar tu negocio?
- Factores clave para decidir si el factoring es rentable para tu empresa
- Ejemplos reales de cómo el factoring solucionó la falta de liquidez en pymes
- Factoring: tu mejor aliado para convertir facturas en efectivo inmediato
- Lo Que Más Se Pregunta
qué es el factoring y cómo usarlo para financiar tu negocio
se reduce, en esencia, a vender tus facturas pendientes de cobro a una entidad financiera a cambio de liquidez inmediata, sin esperar 30, 60 o 90 días. En lugar de solicitar un préstamo bancario que suma deuda, con el factoring obtienes un adelanto de dinero propio que ya te deben tus clientes, mejorando tu flujo de caja al instante. Aquí te explicaré en detalle los tipos de factoring que existen —con recurso y sin recurso— y cómo elegir el que más te conviene según el riesgo de impago que quieras asumir. Además, descubrirás por qué esta herramienta evita la deuda tradicional y te guiaré paso a paso desde la selección de facturas hasta el cobro final, para que conviertas tu cartera de créditos en efectivo real y sostenible.
¿Cómo funciona exactamente el factoring para financiar tu negocio?

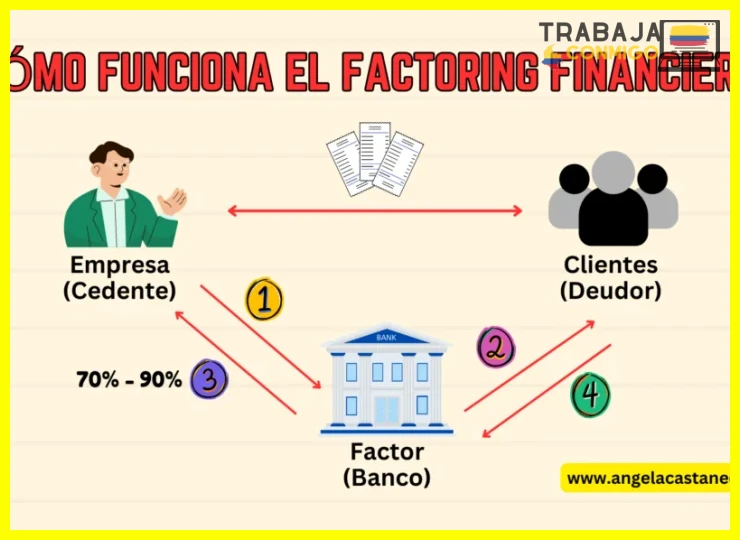
Imagina que vendes a crédito y necesitas el dinero hoy, no en 60 días. El factoring es la solución: vendes tus facturas pendientes a una entidad financiera a cambio de liquidez inmediata. En lugar de esperar a que tu cliente pague, recibes un adelanto del 80-90% del valor de la factura en 24-48 horas. La entidad cobra una comisión por el servicio y se encarga de gestionar el cobro. Así, transformas una cuenta por cobrar en efectivo disponible para pagar nóminas, comprar inventario o invertir en crecimiento. Es como tener un "adelanto de sueldo" para tu empresa, pero con facturas.
📖 Leer también: Guía para registrar una empresa en Colombia paso a paso
Para entender de qué trata, piensa en tres actores: tu empresa (proveedor), tu cliente (deudor) y la entidad financiera. El proceso arranca cuando emites una factura electrónica válida ante la DIAN (en Colombia, por ejemplo). Luego, la cedes a un banco o firma de factoring, que te adelanta el dinero. Cuando tu cliente paga, la entidad se queda con su comisión y te entrega el saldo restante. Según datos de la Asociación Española de Factoring, en 2023 este mecanismo movilizó más de 300 mil millones de euros en Europa, demostrando su eficacia para oxigenar el flujo de caja sin endeudarte. La clave está en elegir bien a tu socio financiero y asegurarte de que tus facturas sean elegibles.
Factores clave para decidir si el factoring es rentable para tu empresa

Para decidir si el factoring es rentable, debes analizar el costo del descuento frente al beneficio de tener liquidez inmediata. Si tu empresa vende a crédito a 60 o 90 días, pero necesita pagar nóminas o insumos hoy, el factoring te da oxígeno financiero. La clave está en calcular si el margen de tu operación absorbe la comisión sin ahogar tu ganancia. En Colombia, según KLYM, la operación involucra a tres actores: tu empresa (proveedor), la entidad financiera y tu cliente (deudor). Si tu cliente tiene buen historial de pago, la tasa será menor y el factoring más atractivo. Pregúntate si el costo de no tener efectivo (como descuentos perdidos o intereses por mora) supera el costo del factoring.
Sin embargo, hay matices. No todos los contratos son iguales: algunos factoring son "sin recurso", donde la financiera asume el riesgo de impago, y otros "con recurso", donde tú respondes si el cliente no paga. El primero es más caro, pero te protege. Además, revisa el volumen de facturas: si son muchas y pequeñas, las comisiones fijas pueden comerte el margen. Un dato concreto: según EY, el Factoring Electrónico en Colombia ha crecido un 40% desde 2020, porque agiliza la validación de documentos ante la DIAN. Si tu flujo de caja es predecible y tus clientes son confiables, el factoring es una herramienta, no un salvavidas. Evalúa siempre el costo total anualizado, no solo la tasa mensual, para evitar sorpresas.
Costos y comisiones típicas: descuento, tasa de interés y gastos de gestión

Al preguntarte sobre el factoring, debes saber que los costos típicos giran en torno a tres componentes: el descuento (comisión sobre el valor del documento), la tasa de interés (que en Colombia puede rondar entre el 1.5% y 3% mensual, según el perfil de riesgo) y los gastos de gestión (cargos fijos por administración y cobranza). En la práctica, la entidad financiera te adelanta entre el 80% y 95% del valor de la factura, y el resto se liquida al cobrarla, descontando estos costos. Por ejemplo, en una operación típica con Bancolombia, el descuento puede ser del 1% al 2% del monto, más la tasa de interés que se calcula sobre los días de anticipo.
Sin embargo, los matices importan: no todos los factoring aplican las mismas tarifas. Algunos incluyen un costo fijo por factura (entre $10,000 y $30,000 COP) y otros cobran una comisión por gestión de cobro si el pago se retrasa. Además, la tasa de interés puede variar si el deudor es una empresa grande o una pyme. Al revisar el factoring, fíjate siempre en el TIR (tasa interna de retorno) del anticipo, no solo el descuento nominal. Según KLYM, en Colombia el costo total puede ser hasta un 30% anual si no se negocian bien los plazos.
Requisitos que exigen las entidades financieras para aprobar el factoring

Para que una entidad financiera apruebe el factoring, tu empresa debe demostrar que tiene facturas electrónicas válidas emitidas a clientes con buen historial de pago. El banco no evalúa tanto tu balance general, sino la solvencia de quien te debe. En Colombia, por ejemplo, Bancolombia exige que el documento electrónico esté correctamente generado y validado por la DIAN, ya que sin ese respaldo fiscal la operación no procede. En resumen, el primer filtro es tener facturas limpias y clientes confiables.
Más allá del papel, las entidades revisan que no existan litigios sobre las cuentas por cobrar y que el plazo de pago no supere los 90 o 120 días. También piden antigüedad mínima de la empresa (al menos 12 meses operando) y que el deudor no esté reportado en centrales de riesgo. Según KLYM, en Colombia la operación involucra tres actores: el proveedor (tu negocio), la entidad financiera y el cliente pagador. Si este último tiene mala calificación crediticia, el factoring se rechaza aunque tu empresa esté sana. Por eso, recuerda que el banco presta sobre la promesa de pago de tu cliente, no sobre tus activos.
Ejemplos reales de cómo el factoring solucionó la falta de liquidez en pymes

Imagina una pequeña fábrica de muebles en Medellín que recibió un pedido grande de un hotel, pero el cliente pagaba a 90 días. Sin efectivo para comprar madera, la producción se detenía. Al aplicar factoring, la fábrica cedió esa factura a una entidad financiera y recibió el 85% del valor en 24 horas. Compraron materiales, cumplieron el plazo y el hotel pagó directamente al banco. La liquidez llegó justo a tiempo para no perder el contrato. Este es un ejemplo claro de esta herramienta en acción.
En otro caso, una distribuidora de alimentos en Bogotá tenía $50 millones en cuentas por cobrar de supermercados. Necesitaban pagar a sus proveedores agrícolas, pero el efectivo estaba congelado. Usaron factoring electrónico para vender esas facturas a una financiera. En menos de una semana, liberaron el flujo de caja y evitaron intereses por mora. Según datos de EY, en Colombia esta práctica reduce hasta un 30% el ciclo de conversión de efectivo en pymes. La clave está en entender cómo usar el factoring para transformar deudas en capital de trabajo inmediato, sin esperar plazos largos.
Caso 2: Un proveedor logístico evitó un impago masivo con factoring sin recurso
Imagina que tu empresa de logística tiene un solo cliente grande que representa el 80% de tus ingresos. Si ese cliente se declara en quiebra, tu negocio colapsa. Eso le pasó a un proveedor logístico colombiano en 2023. Para evitarlo, usó el factoring sin recurso, una modalidad donde la entidad financiera asume el riesgo de impago. Al vender sus facturas, la empresa recibió el dinero de inmediato y se protegió de la crisis de su deudor. Así, el factoring se convirtió en su salvavidas: no solo obtuvo liquidez, sino que transfirió el riesgo crediticio.
En Colombia, esta operación requiere un documento electrónico de venta validado por la DIAN, como lo señala KLYM. Al ser sin recurso, el proveedor no tuvo que devolver el dinero cuando el cliente dejó de pagar. La entidad financiera asumió la pérdida, mientras la empresa logística mantuvo su flujo de caja intacto. Según Bancolombia, este tipo de factoring es ideal cuando trabajas con pocos clientes grandes. El resultado: evitó un impago masivo que habría representado el 60% de sus ingresos anuales. La lección es clara: el factoring no es solo una teoría, sino una herramienta práctica para blindar tu empresa contra riesgos reales.
Factoring: tu mejor aliado para convertir facturas en efectivo inmediato

El factoring es una herramienta financiera que permite a las empresas convertir sus facturas pendientes de cobro en efectivo inmediato. Funciona mediante la venta de esas facturas a una entidad especializada, que adelanta el importe a cambio de una comisión. Así, tu negocio obtiene liquidez sin esperar los plazos de pago habituales.
| ✅ Ventajas | ❌ Desventajas |
| Proporciona liquidez inmediata al convertir facturas pendientes en efectivo rápido. | Implica comisiones y costos que reducen el margen de ganancia de la operación. |
| Elimina el riesgo de impago, ya que la entidad de factoring asume la cobranza. |
Lo Que Más Se Pregunta
¿En qué se diferencia el factoring de un préstamo bancario tradicional?
El factoring no es un préstamo, sino la venta de tus facturas pendientes. Al ceder tus créditos comerciales, obtienes liquidez inmediata sin generar deuda bancaria ni pagar intereses por un crédito convencional. Factoring: ¿Qué es y como funciona? | FinanBlog - Banco Fina
¿Cuándo conviene elegir factoring con recurso vs. factoring sin recurso?
En el factoring con recurso, si tu cliente no paga, debes devolver el anticipo; es más barato pero asumes el riesgo de impago. El factoring sin recurso transfiere ese riesgo a la entidad financiera, ideal para proteger tu flujo de caja con clientes menos confiables.
¿Cómo es el proceso paso a paso para usar factoring en mi negocio?
Primero, seleccionas las facturas de tu cartera de facturas que quieras ceder. La entidad te adelanta un porcentaje de avance (normalmente 80-90%) y luego se encarga del cobro directo a tu cliente, liquidándote el saldo restante menos una comisión. ¿Qué es el factoring y cómo funciona? - Blog Bancolombia
Si alguna vez te preguntaste qué es el factoring y cómo usarlo para financiar tu negocio, imagina convertir tus facturas pendientes en efectivo inmediato. En lugar de esperar 60 días a que te paguen, una entidad financiera te adelanta el dinero a cambio de un pequeño descuento. Simple, rápido y sin deuda adicional.
📖 Leer también: Cómo negociar un contrato a término indefinido en Colombia
Si quieres conocer otros artículos parecidos a Qué es el factoring y cómo usarlo para financiar tu negocio puedes visitar la categoría Emprender.
estrategias de marketing para tu nuevo emprendimiento
Cómo acceder a subsidios para emprendedores en Colombia

Guía para formalizar un negocio informal paso a paso
errores comunes al emprender y cómo evitarlos

Cómo calcular el punto de equilibrio de tu empresa
Guía de trámites para abrir un negocio desde cero